家計簿 マネーフォワード ME:人気の資産管理&支出管理

- 11.55K レビュー
- 4.3
- ダウンロード数
- 5,000,000+
Appgkによる家計簿 マネーフォワード ME:人気の資産管理&支出管理のレビュー
家計簿を続けるうえで意外と難しいのは、買い物を記録することより、家族それぞれの支出や口座の状況を無理なく同じ目線で確認することです。私が家計簿 マネーフォワード MEを便利だと感じるのは、銀行やカードの動きをまとめて見ながら、必要な分だけ家計の情報を共有する使い方ができるところ。何でも一つの帳簿に手入力する方式とは違い、日々の記録を減らしつつ、家計全体を振り返るきっかけを作れます。
一方で、口座を連携すれば家計管理が自動で完成するわけではありません。どの情報を誰が扱うのか、共有する範囲をどう決めるのかは、使い始める前に考えておきたい点です。家庭で使う場合も、全員が同じログイン情報を使うことを前提にするのではなく、アプリ内の共有方法と各自のアカウントの境界を意識するのが大切です。
家族の支出を一緒に見たいときに役立つ
自動連携は「入力の代わり」より「見直しの入口」
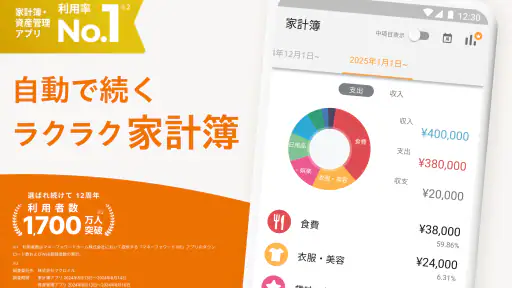
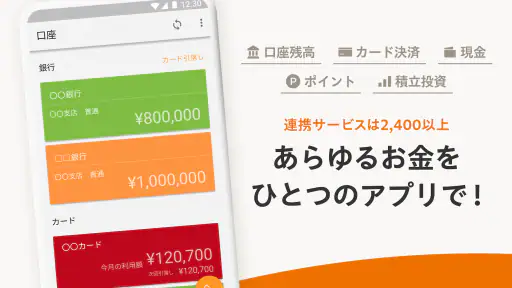
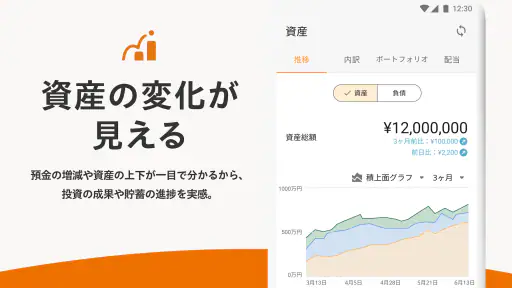
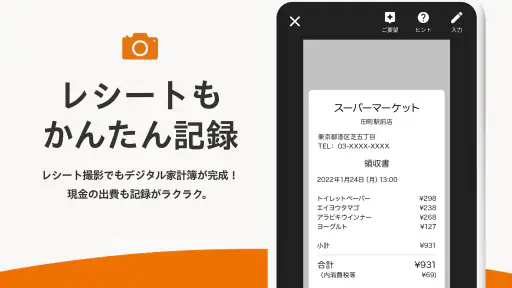
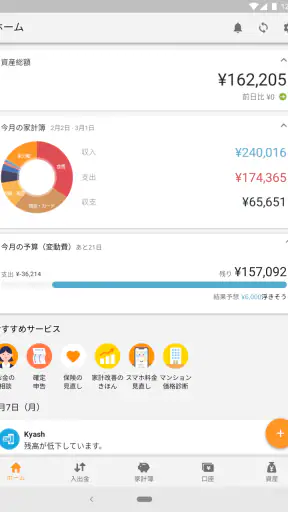
このアプリはファイナンス分野の家計・資産管理アプリで、銀行やクレジットカードを連携して、日々の入出金をまとめて把握しやすくします。レシート読み取りも利用できるため、現金で払った買い物を後から記録したい人にも選択肢があります。提供元はMoney Forward Home, Inc.です。
私なら、まず毎月よく使う口座やカードから連携し、明細がどう表示されるかを確認します。最初から持っている金融サービスを全部登録すると、確認する項目が増えて、分類の調整に疲れることがあります。食料品や光熱費など、家計の判断に関係する支出から始めれば、何を把握したいのかも見えやすくなります。
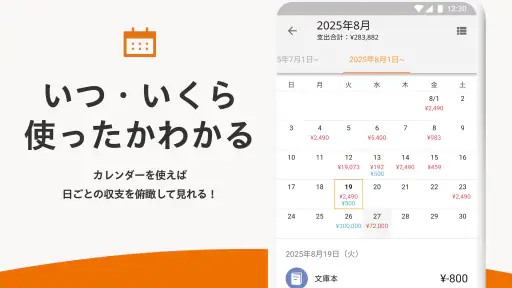
自動取得された明細は、支出を探す手間を減らす一方、内容を一度も見直さなくてよいという意味ではありません。店名だけでは買ったものや用途が分からない場合もあります。月末に大きな支出や分類が気になる項目を確認する、といった軽い習慣を組み合わせると、単なる履歴ではなく次の予算判断に使える情報になります。
共有ボードは会話のきっかけにする
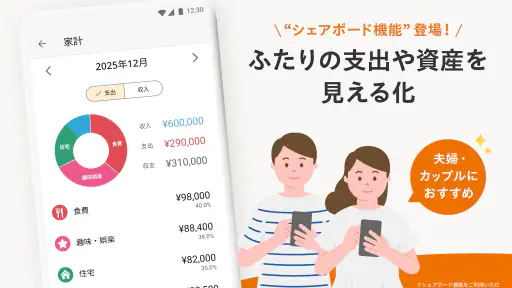
家庭内での共有にはシェアボードが用意されています。たとえば、週末に食費や日用品の支出を一緒に確認し、「今月は外食が多かったから、来週は家で食べよう」と相談する場面に向いています。数字を見せるだけで終わらせず、次に何を変えるかを話し合うための土台として使うと、家計簿をつける意味がはっきりします。
ここで大事なのは、共有する情報と、個人で管理したい情報を混同しないことです。家族だからといって、すべての口座やカードの明細を一緒に見る必要はありません。共有する対象を家計の支出確認に絞るなど、利用前に合意しておけば、便利さとプライバシーの折り合いをつけやすくなります。
実際的な使い方としては、共有ボードを「家族会議の議題メモ」のように扱うのがおすすめです。気になった支出を見つけたら、責める材料にするのではなく、買い替えや固定費の見直しなど、家計として判断が必要な話題に結びつけます。記録を共有することと、個人の買い物を逐一監視することは別です。
家計の全体像と個人のお金は分けて考える
このアプリが特に合うのは、複数の銀行口座やカードを使っていて、残高や支出を一か所で眺めたい人です。共同の生活費をどこから払っているか、カード利用が家計全体にどう響いているかを確認したい家庭にも役立ちます。反対に、現金中心で、記録を細かく自分の手でつけること自体が安心につながる人には、自動連携よりシンプルな手入力式の家計簿のほうがしっくりくるかもしれません。
家計簿 マネーフォワード ME:人気の資産管理&支出管理のおすすめポイント
家計簿 マネーフォワード ME:人気の資産管理&支出管理について知っておきたいこと
共有する端末で使う場合は、家族が同じ画面を見られる状況を前提にしないことも重要です。口座情報や支出履歴は個人的な内容を含みます。端末を渡して操作してもらうなら、どの画面を見せるのか、ログイン状態をどう扱うのかを先に話しておくと、後から気まずくなりにくいでしょう。アプリを家族で使うことと、一つのアカウントを無条件に共用することは同じではありません。
連携を始める前に決めておきたい境界
金融サービスの連携では、便利さだけでなく、自分がどの情報をアプリで確認したいのかを考えることが欠かせません。まず利用目的を「月々の支出確認」「資産の把握」などに絞り、必要な口座だけを登録する方法なら、画面の情報量を抑えられます。連携後も、表示された明細や分類に違和感がないかを見て、家計簿として使える状態に整えていくのが現実的です。
家族で管理するなら、各自が持つ口座の扱いも相談しておきたいところです。生活費用の口座は共有の話題にしやすくても、個人の貯蓄や用途の決まった口座まで同じように扱う必要はありません。共有範囲を先に決めておけば、アプリの設定を増やすことよりも、何を家計の共通情報とするかに時間を使えます。
現金払いが多い家庭では、レシート読み取りが入力の負担を補う一方、レシートを撮る習慣が続かなければ記録に抜けが出ます。たとえば、買い物のたびに処理するのが難しければ、帰宅後にレシートをまとめて確認する時間を作る方法があります。カード明細だけで支出を把握できる家庭と同じ運用を無理に目指さず、自分たちの支払い方に合わせるのがコツです。
レビュー全文を読みたくないですか?
家族間の調整は、数字の解釈まで共有する
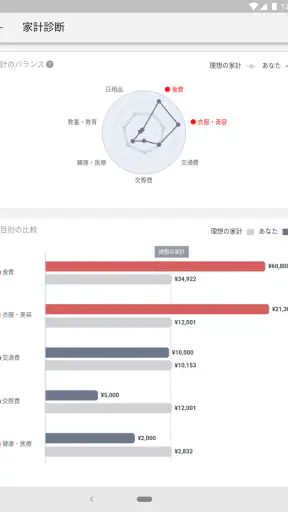
明細を見ていて迷いやすいのが、同じ買い物を家計のどの項目として考えるかです。まとめ買いの中に日用品と個人用の品が混ざることもありますし、家族の立替分をどう扱うかで見え方も変わります。分類を完璧にすることより、家族で同じ基準を使うことのほうが、月ごとの比較には役立ちます。
たとえば、ある人が食材をまとめて購入し、別の人が後日その一部を精算する家庭なら、支払った日だけを見て支出が増えたと判断しないようにします。まず明細の背景を確認し、必要なら家計全体のルールを話し合う。こうした確認の手順があると、アプリの数字が誤解や責任追及のきっかけになるのを避けやすくなります。
スクリーンショット
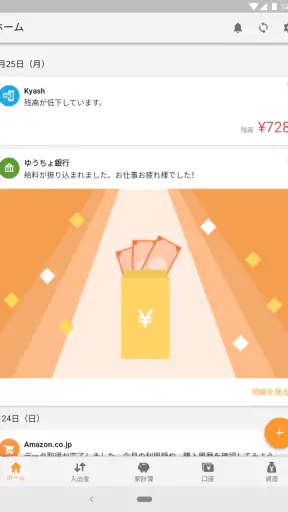
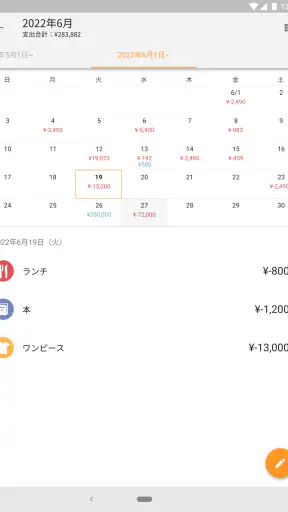
また、全員が毎日アプリを開く必要はありません。支払いを担当する人は明細を整え、家計を一緒に考える人は定期的に全体を確認する、と役割を分けるだけでも運用できます。ただし、誰か一人に記録や調整が集中すると続かなくなるため、どの程度まで共有するかは実際の負担を見ながら決めるのがよいでしょう。
年齢に合わせた使い方と信頼の保ち方
対象年齢は3歳以上ですが、これは幼い子どもが金融情報を扱うのに適しているという意味ではありません。家計の共有を子どもにも見せるなら、残高や取引明細をそのまま見せるより、必要に応じて食費や買い物の予算を一緒に考えるなど、年齢に合った話題に置き換えるほうが自然です。子どもに操作を任せる場合も、口座やカードの情報に触れる範囲は保護者が慎重に判断してください。
家族の信頼を守るには、「何のために見るのか」を説明してから共有するのが先です。貯蓄目標や大きな出費の相談に使うのか、日々の支出を確認するのかで、必要な情報は変わります。支出を細かくチェックすることが負担になる家族には、月単位の合計や共通の買い物だけを話題にするほうが合うこともあります。
また、家計を一緒に管理する相手が金融情報のデジタル連携に抵抗を感じる場合は、最初から全面的な利用を求めないほうがよいでしょう。まず共有できる支出だけを手入力で話し合う、あるいは本人が自分の端末で管理し、家族には必要な集計だけ伝えるなど、段階を踏む考え方があります。便利な機能があっても、同意や納得を置き去りにすれば長続きしません。
手入力の家計簿や銀行アプリとの違い
一般的な手入力式の家計簿と比べると、銀行やカードの明細をまとめて見やすいことが、このアプリを選ぶ大きな理由です。入力作業を減らしたい人や、資産と支出を別々の画面で追うのが面倒な人には魅力があります。一方、分類の考え方を自分で細かく設計したい人や、記録を完全に手元で管理したい人は、単機能の家計簿や表計算のほうが自由に感じるかもしれません。
銀行の公式アプリは、その金融機関の口座確認には分かりやすくても、複数の銀行やカードを横断した家計の見直しには手間がかかりがちです。マネーフォワード MEは、そうしたサービスを一つずつ行き来する代わりに、家計を広く眺めたい人向け。ただし、明細の確認先を集約することと、すべての家庭内のお金を一つの場所に集めることは区別して考えましょう。
無料で利用を始められ、アプリ内購入はアイテムあたり590円から10,700円まで用意されています。まずは自分の連携したいサービスと日々の使い方に合うかを試し、必要な機能があるかを確認してから、課金を検討するのが無難です。料金の判断は、単に機能の多さではなく、手入力や複数アプリの確認にかかっていた手間をどれだけ減らせるかで考えるとよいでしょう。
続けやすさと注意したい点
利用者の規模も大きく、評価は平均4.3で、評価件数はおよそ4万7千件、レビューはおよそ1万2千件あります。インストール数は500万以上です。長く使われているサービスを候補にしたい人には安心材料になりますが、評価だけで自分の家庭に合うかは決まりません。連携したい金融サービス、家族の共有方針、記録に割ける時間を基準に判断してください。
アプリは2013年3月27日に公開され、現在のバージョンは20.3.0です。対応OSの最低条件は8.0。無料で始められる点は試しやすいものの、金融情報を扱う以上、導入後は連携内容を自分で確認し、使わなくなったサービスや不要な表示を整理する意識が必要です。細かな設定を面倒に感じる人には、最初の調整が負担になる可能性があります。
使い続けるコツは、毎日の入力を完璧にしようとしないことです。週に一度、未確認の明細や現金支出をまとめて見直し、家族には必要な話題だけ共有する。これなら、日々アプリを開く余裕がない人でも、家計の変化をつかみやすくなります。逆に、分類を常に正確に揃えたい人は、確認作業にどの程度時間がかかるかを早めに見極めるとよいでしょう。
家庭で使うなら、共有の目的を先に決める
私なら、家族の共同支出を把握したい人、複数の口座やカードを使っていて全体像が見えにくい人におすすめします。特に、月末の話し合いを「今月何に使ったか」から始めたい家庭では、明細を探し回る手間を減らせます。レシート読み取りもあるので、現金支出が混ざる場合にも使い道があります。
反対に、家計情報を家族と共有すること自体に抵抗がある人、金融サービスをアプリに連携したくない人、細かな記録を自分のルールで作り込みたい人には、別の方法のほうが向いています。共有を急がず、まず個人の支出管理だけに使う選択もできます。家庭向けの便利さは、全員の情報を見られることではなく、合意した範囲で必要な数字を話し合えることです。
総じて、家計簿 マネーフォワード MEは、入力を減らしながら家計と資産をまとめて把握したい人にとって、実用的な選択肢です。私は、連携を必要最小限から始め、共有する項目と目的を家族で決めて使う方法がいちばん無理がないと感じます。家庭の支出を一緒に整えたいなら試す価値がありますが、プライバシーや手入力の自由を最優先するなら、他の家計簿を選ぶ判断も十分に合理的です。
家計簿 マネーフォワード ME:人気の資産管理&支出管理に関するよくある質問
家計簿 マネーフォワード MEでは、どのようなことができますか?
銀行口座、クレジットカード、電子マネー、ポイントサービスなどを連携し、残高や利用履歴をまとめて確認できる家計簿・資産管理アプリです。現金での支出は手入力でき、食費や交通費などのカテゴリ別に整理できます。複数のサービスを一か所で見渡せる一方、連携できるサービスや取得できる明細の範囲は、各提供元の仕様によって異なります。
銀行口座やカードの連携は安全ですか?ログイン情報を登録する必要がありますか?
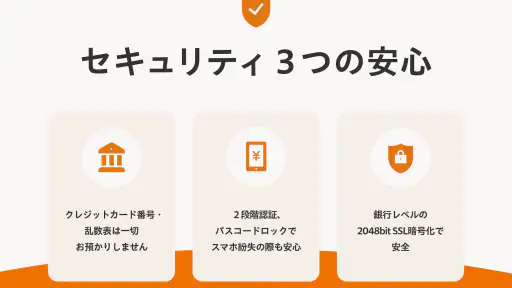
金融サービスとの連携では、対象サービスへのログイン情報などを使って明細を取得する場合があります。登録前に、アプリ内の説明、プライバシーポリシー、各金融機関の案内を確認し、公式ストアから正規のアプリを入手してください。二段階認証などの設定状況によって連携方法が変わることもあります。安全性を一律に保証することはできないため、共有端末での利用やパスワードの使い回しにも注意が必要です。
無料で使えますか?有料プランにすると何が変わりますか?
基本機能を無料で試せますが、利用できる連携数や機能には制限が設けられている場合があります。有料プランでは、連携可能数の拡大や過去の明細の確認など、追加機能を利用できることがあります。プラン内容、料金、無料期間の有無は変更される可能性があるため、申し込み前にアプリ内または公式の最新情報を確認しましょう。自動更新の条件や解約手順も事前に把握しておくと安心です。
家計簿の記録はすべて自動で行われますか?現金払いにも対応していますか?
連携した口座やカードの取引は、明細が取得されると自動で家計簿に反映され、カテゴリ分けも行われます。ただし、反映まで時間がかかったり、内容によってはカテゴリの修正が必要だったりします。現金払いはレシート撮影や手入力などで記録できますが、何もしなくても完全に把握できるわけではありません。正確な収支を保つには、未連携の支出や分類結果を定期的に確認するのがおすすめです。
機種変更やアプリの削除をした場合、登録した家計簿データはどうなりますか?
データの引き継ぎ方法や保存範囲は、アカウントの利用状況やサービスの仕様によって異なります。機種変更前に登録方法とログイン情報を確認し、新しい端末では同じアカウントでログインできるよう準備してください。アプリを削除するだけでデータが必ず消える、または必ず残るとは限らないため、退会やデータ削除を検討している場合は公式ヘルプで手順を確認しましょう。連携先の再認証が必要になる場合もあります。